TJX Companies: nenápadný obr, který stojí za TK Maxx i Marshalls
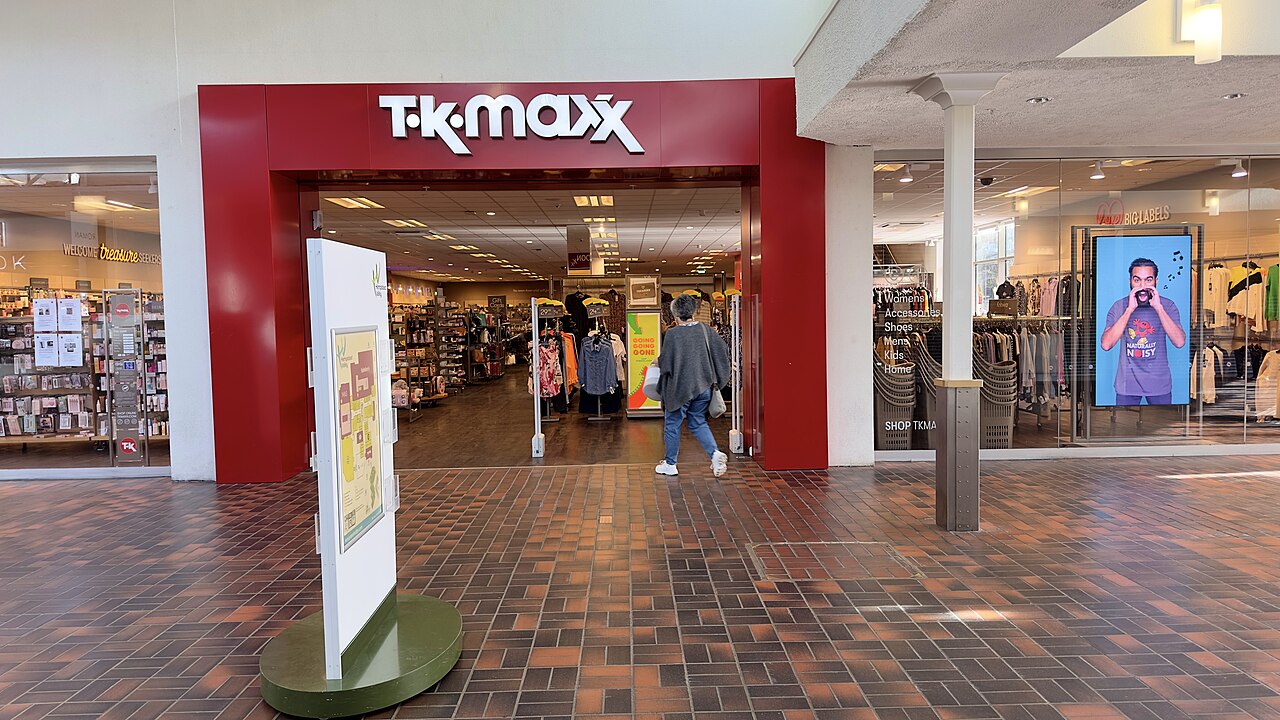
Firma za značkami TK Maxx, T.J. Maxx, Marshalls a HomeGoods je jeden z nejúspěšnějších a přitom nejméně nápadných gigantů maloobchodu — s tržbami přes 60 miliard dolarů a mimořádně odolným „off-price" modelem. Roste dál (Q2 FY2027 tržby +5 %, zisk +24 %), zvedá výhled a míří k 7 500 prodejnám. Portrét tichého compounderu a jeho vyhlídky.
Nakupovali jste někdy v TK Maxx a lovili značkové kousky za zlomek ceny? Pak jste přispěli obrovské firmě, o které většina lidí vůbec nepřemýšlí jako o gigantu. TJX Companies — matka řetězců TK Maxx, T.J. Maxx, Marshalls a HomeGoods — je nenápadný obr světového maloobchodu: tržby přes 60 miliard dolarů ročně, tisíce prodejen a jeden z nejodolnějších byznys modelů, jaké v retailu existují.
Co je vlastně TJX
TJX je král „off-price" maloobchodu. Nakupuje přebytkové a značkové zboží levně — od výrobců, kterým zbyla kolekce, přes zrušené objednávky až po nadprodukci — a prodává ho ve svých obchodech s výraznou slevou. Kouzlem je „hon za pokladem": sortiment se neustále mění, nikdy nevíte, co najdete, a právě to láká zákazníky zpátky. Pod skupinu patří:
- Marmaxx — T.J. Maxx a Marshalls v USA (jádro firmy),
- HomeGoods a Homesense — bydlení a dekorace,
- TK Maxx — evropská a australská odnož (znají ji i Češi),
- Winners/HomeSense v Kanadě a řetězec Sierra.
Za fiskální rok 2026 utržila skupina 60,4 mld. USD (+7 %) a působí v devíti zemích.
Nenápadný obr, co pořád roste
Čísla ukazují firmu v dobré kondici. Za druhé čtvrtletí fiskálního roku 2027 (do začátku srpna 2026) vzrostly tržby o 5 % na 15,2 mld. USD, srovnatelné prodeje o 4 % a zisk na akcii o 24 % na 1,36 USD. Vedení navíc zvedlo celoroční výhled — čeká růst srovnatelných tržeb o 3–4 % a zisk 5,31–5,36 USD na akcii. Nejsilněji táhne mezinárodní byznys (+7 %) a domácí sortiment; naopak oděvy v americkém Marmaxxu byly slabší (+1 %).
Proč ten model tak funguje
Off-price je mimořádně odolný napříč ekonomickými cykly. V dobrých časech lidi baví lovit slevy, v horších časech je hledají o to víc — a přesně tehdy TJX vítězí, protože kdekdo šetří a přechází ke značkám za nižší cenu. Model má i strukturální výhody: flexibilní nákup (kupuje, co je zrovna k mání), nízké zásoby na prodejnu a hlavně zážitek „honu za pokladem", který se špatně kopíruje online. K tomu firma štědře vrací kapitál — zvyšuje dividendu (o 13 %) a odkupuje akcie za miliardy dolarů ročně.
Kde jsou trhliny
Ani obr není bez slabin. Jádrový americký Marmaxx v posledním kvartálu přišlápl (slabší oděvy, částečně „vlastní vinou"), domácí trh je do značné míry nasycený a budoucí růst musí čím dál víc přijít z ciziny. Firma je také citlivá na náladu spotřebitelů a na dostupnost levného zboží k nákupu. Zatím ale všechny tyhle výkyvy zvládá bez zaškobrtnutí.
Výhledy: pomalu, ale jistě
TJX zvedl dlouhodobý cíl na zhruba 7 500 prodejen (dnes jich má kolem pěti tisíc), takže prostor k expanzi — hlavně v Evropě a v segmentu bydlení — pořád je. Recept do budoucna zůstává stejný: stabilní jednociferný růst srovnatelných tržeb, postupné zlepšování marží a vracení hotovosti akcionářům. Není to raketa, je to vytrvalý „compounder".
Co to znamená pro investory
TJX je učebnicový příklad firmy „nudné, ale skvělé". Nemá hlučný AI příběh ani prudké výkyvy — místo toho tiše a spolehlivě roste, brání se recesím a rok co rok vrací peníze akcionářům. Pro investora hledajícího defenzivní kvalitu v maloobchodě je to jeden z nejlépe řízených hráčů na trhu. Pro toho, kdo honí rychlé zhodnocení, bude naopak asi příliš poklidný. Přesně proto je to nenápadný obr — roste tak tiše, že si ho málokdo všimne.
Zdroje: TJX (výsledky Q2 FY27), Just-Style, StockTitan. Nejde o investiční doporučení.