Babiš našel viníka současné mizérie. Nenasytné banky, chystá pro ně trest
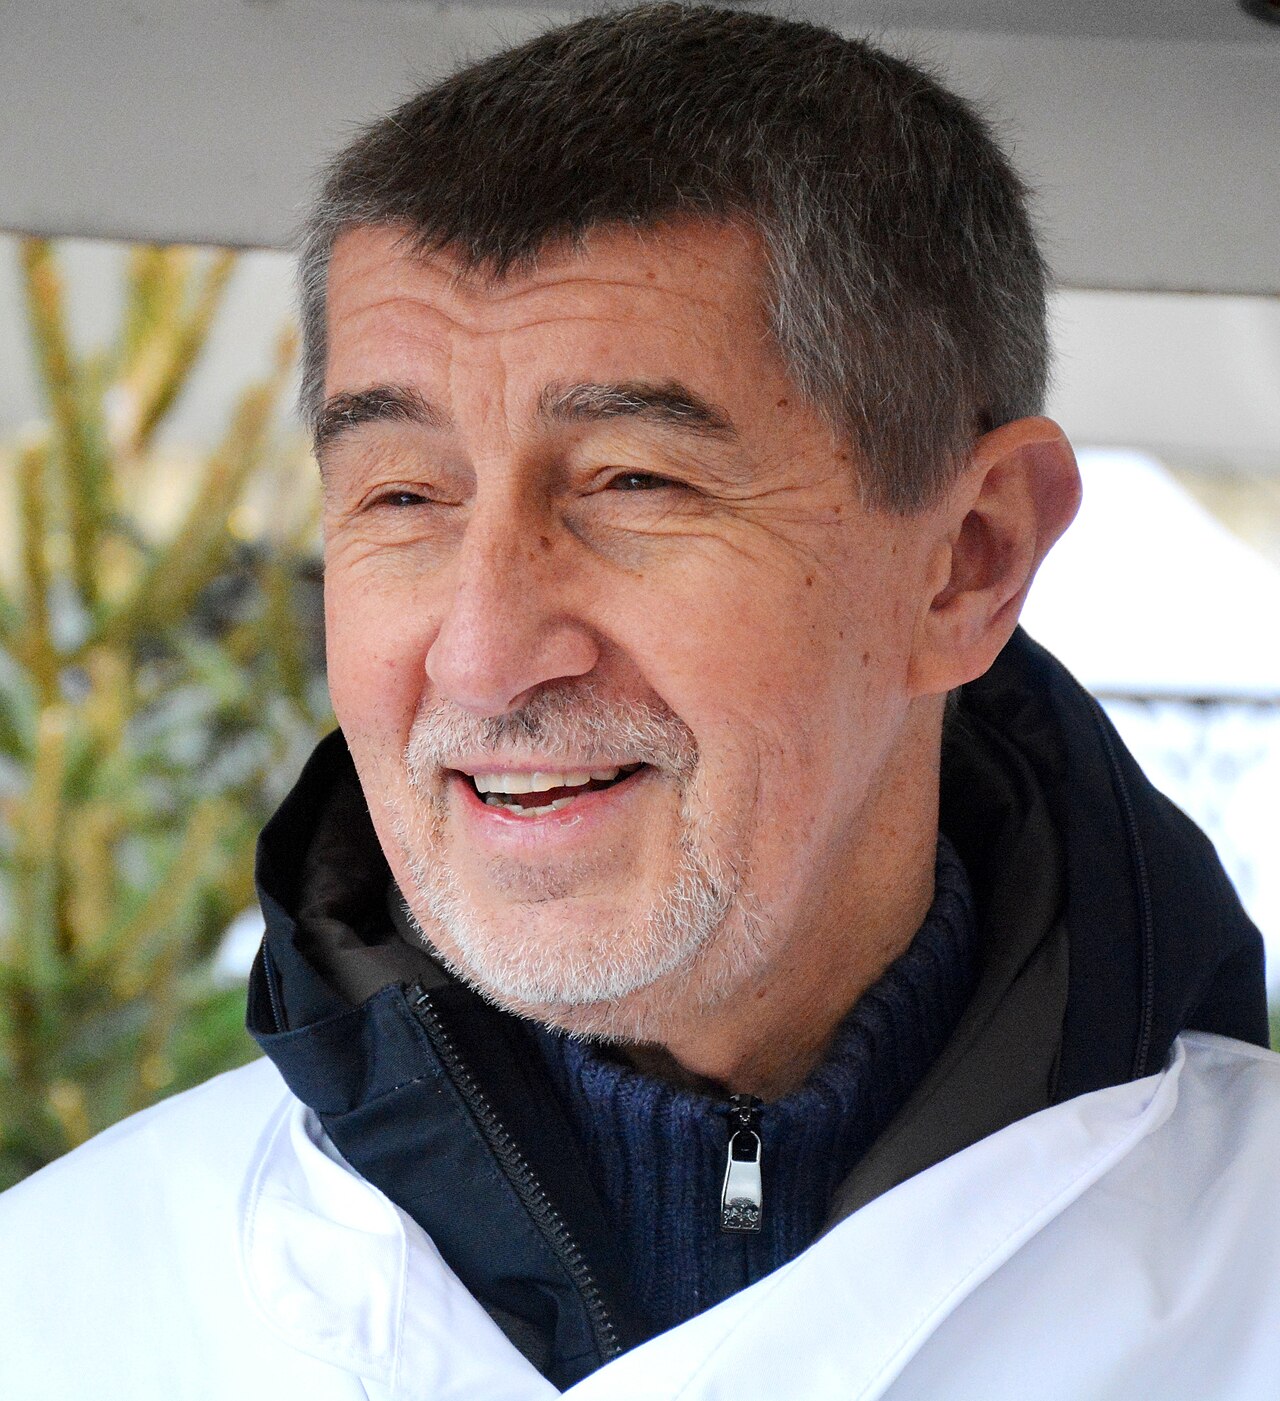
„Kdo tady nejvíc vydělává, kdo je nejvíc nenasytný? No komerční banky,“ prohlásil premiér Andrej Babiš ve Sněmovně. Vadí mu hypotéky za téměř 6 procent i zisky bank, které se podle něj od roku 2021 zdvojnásobily. Vláda chce s bankami jednat a ministryně financí už dříve naznačila, že by to mohlo skončit novou daní.
Premiér Andrej Babiš si minulou středu ve Sněmovně vybral jasného nepřítele. Při debatě o rozpočtu na příští rok, který počítá se schodkem 386 miliard korun, se ostře pustil do bank. „Kdo tady nejvíc vydělává, kdo je nejvíc nenasytný? No komerční banky,“ prohlásil 21. října. Zisky bank podle něj od roku 2021 vzrostly zhruba ze 70 na 140 miliard korun, tedy na dvojnásobek. Sazby hypoték označil za extrémní a slíbil zásah: „My určitě budeme s bankami jednat.“
Konkrétní opatření, jak hypotéky zlevnit, ale premiér nepředstavil. Ve vládě se přitom stále hlasitěji mluví o tom, že by banky mohly na rekordní zisky doplatit zvláštní daní.
Na ráně je i ČNB
Babiš nešetřil ani centrální banku. „Stále mi nikdo nevysvětlil, proč máme základní sazbu o 1,5 procentního bodu vyšší než eurozóna,“ řekl na adresu ČNB, jejíž dvoutýdenní repo sazba činí 3,75 procenta. Starostům zároveň doporučil, aby volné peníze obcí ukládali raději u České národní banky než u komerčních bank.
Odpověď na premiérovu otázku přitom ekonomové dávají opakovaně. Česká inflace je dlouhodobě vyšší než v eurozóně, koruna je menší a citlivější měna a ČNB ji musí chránit vyššími úroky. Navíc se v posledních týdnech kvůli drahým energiím a ropě znovu mluví spíše o dalším zvyšování sazeb než o jejich snížení.
Hypotéky zdražují sedmý měsíc v řadě
Pravdou je, že hypotéky v Česku rychle zdražují. Podle Swiss Life Hypoindexu vzrostla průměrná nabízená sazba na začátku října na 5,79 procenta, nejvíc od ledna 2024. Za jediný měsíc přidala 0,28 procentního bodu a od března téměř bod. Hypotéky s desetiletou fixací stojí v průměru 6,35 procenta. Skutečně sjednané úvěry vycházely podle České bankovní asociace v září v průměru na 5,10 procenta.
| Ukazatel | Hodnota |
|---|---|
| Průměrná nabídková sazba hypoték (Swiss Life Hypoindex, říjen) | 5,79 % |
| Změna za měsíc | +0,28 p. b. |
| Desetiletá fixace | 6,35 % |
| Skutečně sjednané hypotéky (ČBA, září) | 5,10 % |
| Dvoutýdenní repo sazba ČNB | 3,75 % |
| Zisk bankovního sektoru 2021 → dnes (podle Babiše) | cca 70 → 140 mld. Kč |
Jenže hypotéky zdražují, i když ČNB sazby nezvyšuje. Banky totiž úvěry s dlouhou fixací financují za tržní sazby na pět a více let, které se odvíjejí od výnosů dluhopisů a mezibankovního trhu. Ty v posledních měsících rostou po celém světě a v Česku je k tomu tlačí i očekávání dalšího zvyšování sazeb ČNB a rostoucí potřeba státu si půjčovat. Část ekonomů proto upozorňuje, že k drahým hypotékám přispívá i sama vláda: čím vyšší schodky, tím víc dluhopisů musí stát prodat a tím dráž si půjčuje. To se pak promítá i do cen úvěrů pro domácnosti.
Zisky bank opravdu rekordní jsou
Na druhou stranu banky skutečně vydělávají jako nikdy. Podle dat ČNB měl bankovní sektor za první pololetí zisk 71 miliard korun, o 5,5 procenta víc než před rokem. Česká spořitelna vydělala za pololetí 14,3 miliardy korun, ČSOB 10,2 miliardy. Komerční banka za devět měsíců vykázala 13,2 miliardy, i když jí zisk meziročně mírně klesl. Moneta zvýšila zisk o 12,7 procenta.
Hlavním motorem jsou úroky. Při sazbách kolem 3,75 procenta banky vydělávají na rozdílu mezi tím, co platí za vklady a co inkasují z úvěrů a uložených peněz. Kritici upozorňují, že řada klientů má stále peníze na běžných účtech s nulovým nebo minimálním úrokem. Banky odpovídají, že velké zisky jsou výsledkem silných kapitálových pozic a nízkých ztrát z úvěrů. Většinu největších českých bank navíc vlastní zahraniční skupiny jako Erste, KBC nebo Société Générale, takže velká část zisků odchází v dividendách do ciziny. To z bank dělá politicky vděčný terč.
Skončí to bankovní daní?
Babišova slova nepřišla z čistého nebe. Ministryně financí Alena Schillerová začátkem října na síti X napsala, že banky dál zdražují hypotéky, i když základní sazba neroste. „Kdo ale příliš napíná strunu, neměl by být překvapen, když praskne,“ varovala. Dodala, že by bylo škoda znovu otevírat debaty, které se považovaly za uzavřené. Už předtím v rozhovoru pro Českou televizi označila zvláštní zdanění bank, energetiky a zbrojařů za legitimní úvahu.
Babiš sektorovou daň nevyloučil, ale řekl, že o ní zatím nerozhodli. Konkrétní návrh neexistuje a vláda chce o nových příjmech rozhodovat při přípravě rozpočtu na rok 2028, od kterého slibuje snižovat deficit o desítky miliard ročně. Precedens už ale má, letos schválila mimořádnou daň z marží rafinerií.
Zajímavé je, že Babiš býval odpůrcem bankovní daně. Když ji v roce 2019 prosazovala ČSSD, varoval před dopady na ekonomiku a stabilitu bank. Místo daně tehdy navrhoval, aby banky část dividend vkládaly do rozvojového fondu.
Možné podoby daně a její dopady jsme podrobně rozebrali v samostatném článku. Daň z aktiv po vzoru Polska by mohla vynést kolem 12 miliard korun ročně, přirážka k dani ze zisku podle slovenského modelu 15 až 18 miliard při navýšení o 10 procentních bodů. Předchozí windfall tax z let 2023 až 2025 přitom od bank vybrala jen zlomek očekávané sumy, protože se jí banky dokázaly vyhnout.
Kdo by daň nakonec zaplatil
Paradoxem je, že bankovní daň by hypotéky nezlevnila, spíš naopak. Zkušenosti z Polska, Maďarska i Slovenska ukazují, že banky část nákladů přenesou na klienty vyššími marží úvěrů, nižšími úroky z vkladů nebo poplatky. Česká bankovní asociace dlouhodobě varuje, že sektorovou daň nakonec zaplatí běžní klienti a firmy, kterým by se zhoršil přístup k úvěrům.
Co může vláda skutečně ovlivnit, jsou podpůrné nástroje. Schillerová navrhuje od příštího roku zvýšit pro lidi do 36 let odpočet úroků z hypotéky od základu daně až o 50 tisíc korun. Dnešní limit je 150 tisíc korun ročně u smluv uzavřených od roku 2021. Jednání s bankami pak může přinést nanejvýš dobrovolné ústupky, třeba u refixací, nikoli nižší tržní sazby.
Pro investory do českých bank je premiérova rétorika varováním. Dokud se o dani mluví, budou akcie Komerční banky, Monety a Erste obchodovat s rizikovou přirážkou. U Komerční banky by přitom středně přísná daň mohla snížit čistý zisk o 10 až 12 procent a s ním i dividendu, kvůli které ji drobní investoři nejčastěji drží.
Zdroje: iROZHLAS, Hospodářské noviny, Echo24, Deník N, Česká televize, Swiss Life Hypoindex, Česká bankovní asociace, ČNB, výsledky bank. Nejde o investiční doporučení.