Rheinmetall se hluboce propadá. Výdaje na zbrojení slábnou
Německá zbrojovka ve třetím čtvrtletí zvýšila provozní zisk o 62 procent, investory to ale neuklidnilo. Firma podruhé od srpna snížila celoroční výhled kvůli zdržení velké zakázky na obrněnce Boxer a pomalejšímu přebírání munice. Akcie ve čtvrtek ztratily přes 15 procent.
Akcie Rheinmetallu ve čtvrtek po otevření obchodování ve Frankfurtu spadly zhruba na 845 eur, tedy o víc než 15 procent pod středeční závěr 1 003,40 eura. Největší evropská zbrojovka ve středu večer podruhé od srpna snížila výhled na letošní rok a ve čtvrtek zveřejnila výsledky za třetí čtvrtletí. Ty samy o sobě byly dobré. Trh se ale zaměřil na to, že část slibovaných tržeb a zakázek se letos nestihne.
Pro akcionáře je to další rána v roce, který se pro Rheinmetall nevyvíjí dobře. Akcie od začátku roku ztratily víc než třetinu a od rekordu kolem 2 008 eur z doby zhruba před rokem jsou níž asi o 58 procent. Ještě v předchozích čtyřech letech přitom patřila zbrojovka mezi nejvýnosnější evropské akcie, když z ní udělalo hvězdu převyzbrojování Evropy po ruské invazi na Ukrajinu.
Čtvrtletí bylo silné
Tržby ve třetím čtvrtletí meziročně vzrostly o 32 procent na 3,15 miliardy eur a provozní zisk o 62 procent na 553 milionů eur. Provozní marže se zlepšila ze 14,8 na 17,5 procenta a provozní zisk překonal očekávání analytiků. Nové objednávky dosáhly 2,89 miliardy eur, tedy o něco méně než před rokem, a celková zásoba zakázek je podle firmy kolem 78 miliard eur.
| Rheinmetall | 3. čtvrtletí 2026 | Meziročně |
|---|---|---|
| Tržby | 3,15 mld. eur | +32 % |
| Provozní zisk | 553 mil. eur | +62 % |
| Provozní marže | 17,5 % | z 14,8 % |
| Nové objednávky | 2,89 mld. eur | mírně méně |
| Zásoba zakázek | asi 78 mld. eur | – |
Proč akcie padají
Rheinmetall teď čeká letošní tržby kolem 13,2 miliardy eur. Dosud počítal s rozpětím 13,7 až 14,2 miliardy eur, které už jednou snižoval v srpnu poté, co Německo zastavilo projekt fregat F126. Provozní marži firma snížila z přibližně 19 na zhruba 18,5 procenta kvůli jinému složení tržeb. I tak by tržby meziročně rostly o víc než 30 procent, protože loni firma utržila 9,94 miliardy eur.
Hlavní důvody jsou dva:
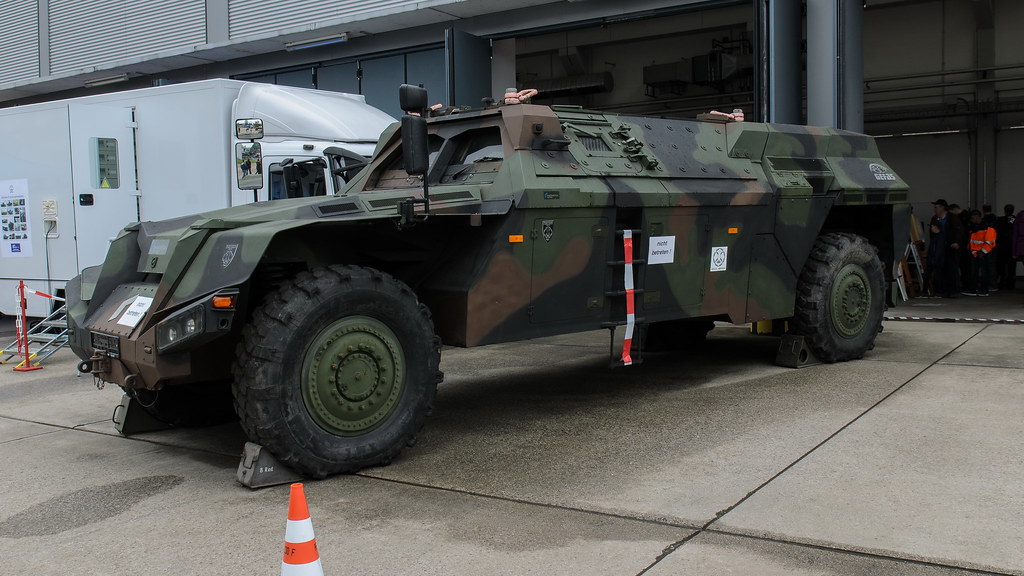
- Zakázka Arminius: jde o velký program modernizace a rozšíření flotily kolových obrněnců Boxer pro bundeswehr. Rheinmetall z něj sám čekal objednávky za zhruba 12,4 miliardy eur ještě letos. Kvůli zdržení projektu už s nimi v roce 2026 nepočítá. Hlasování rozpočtového výboru Spolkového sněmu o financování je naplánováno na 9. prosince.
- Dělostřelecká munice: zdržuje se přejímka jednotlivých dodávek munice, takže část tržeb se přesune do příštího roku.
Samotné zdržení by trh možná unesl. Horší je, že se opakuje. Analytik JPMorgan David Perry spočítal, že jde o pátou výstrahu ohledně tržeb nebo zisku za posledních jedenáct měsíců. Cílovou cenu snížil z 1 350 na 1 150 eur a zůstává u neutrálního doporučení. Pochybuje i o cílech společných podniků, které Rheinmetall ohlásil zhruba před dvěma lety, a čeká, že firma sníží i cíle pro rok 2030. Ty by mohla upravit na dni pro investory 27. listopadu.
Ne všichni analytici ale ztratili víru. Citigroup snížil cílovou cenu na 1 374 eur a Jefferies ji ponechal na 1 350 eur, obě banky dál doporučují akcie nakupovat. Obě cílové ceny jsou tak výrazně nad čtvrtečním kurzem. Analytici RBC upozorňují na širší problém: zpráva podle nich přiživí debatu, zda budoucnost zbrojení nepatří spíš novým technologiím, jako jsou drony a software, než klasickým tankům, obrněncům a munici, na kterých Rheinmetall vyrostl.
Co bude dál
Poptávka po zbraních v Evropě nezmizela a zásoba zakázek Rheinmetallu je dál obří. Letošní rok ale ukazuje, že mezi politickým slibem vyšších výdajů na obranu a podepsanou smlouvou může uběhnout dlouhá doba. Pro akcie budou teď klíčové dva termíny: den pro investory 27. listopadu, kde firma představí střednědobé cíle, a prosincové rozhodnutí o zakázce Arminius. Pokud by se zakázka dál odkládala, tlak na akcie by nejspíš pokračoval. Podpis by naopak znamenal, že odložené tržby se do čísel firmy vrátí v příštím roce.
Zdroje: CNBC, onvista (dpa-AFX), Stuttgarter Zeitung, Investing.com, Kapitalmarktexperten. Nejde o investiční doporučení.